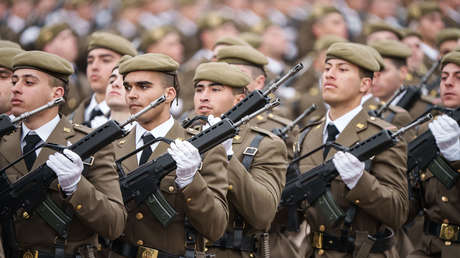
Durante años, el debate sobre el gasto militar en España se ha presentado como una cuestión casi exclusivamente presupuestaria: cuánto destinar a Defensa, cuánto exige la OTAN y cuánto está dispuesto a asumir cada Gobierno. Ese marco se ha quedado pequeño.
El Estado español está inmerso en una transformación más profunda, donde el rearme funciona también como política industrial, mecanismo de acumulación y herramienta de proyección exterior.
El actual proceso de rearme adquiere una dimensión particular en un país que ha sufrido durante décadas un importante debilitamiento industrial. La industria manufacturera representa poco más del 12 % del valor añadido bruto y la pandemia mostró hasta qué punto esa dependencia podía convertirse en un problema cuando se tuvieron claras dificultades para garantizar determinados suministros sanitarios básicos.
El discurso oficial presenta, en ese sentido, el actual proceso como una nueva etapa de "reindustrialización". El Plan Industrial y Tecnológico para la Seguridad y la Defensa, aprobado en abril de 2025, añadió 10.471 millones de euros al gasto previsto para ese año. El Gobierno estimó además que alrededor del 87 % de la inversión se destinaría a empresas y trabajadores españoles y, en julio de 2026, Pedro Sánchez afirmó que ocho de cada diez euros del incremento presupuestario terminarían en empresas españolas. El problema es que este despliegue de instrumentos públicos de enorme alcance no se orienta a una estrategia general de reconstrucción industrial, sino que se concentra de forma prioritaria en un sector muy concreto: la industria militar.
El Estado español está inmerso en una transformación más profunda, donde el rearme funciona también como política industrial, mecanismo de acumulación y herramienta de proyección exterior.
El caso de Indra permite observar el mecanismo con mayor precisión. En octubre de 2025, el Ministerio de Industria concedió a la compañía 880 millones de euros para tres programas de modernización mediante préstamos al 0 % de interés, fijo y no revisable y, con carácter general, sin garantías. Resulta difícil no establecer un agravio comparativo con otros sectores de la economía. Allí donde durante años se han invocado restricciones presupuestarias, falta de recursos o la necesidad de someter cualquier inversión a criterios estrictos de rentabilidad, la industria militar encuentra financiación pública abundante, condiciones extraordinariamente favorables y una demanda asegurada durante años. La diferencia muestra hasta qué punto la orientación de la producción y de la inversión depende de decisiones políticas sobre qué actividades se consideran estratégicas y cuáles no.
Estos recursos permiten ampliar instalaciones, desarrollar tecnología y aumentar la capacidad productiva, al tiempo que consolidan redes de proveedores y empresas cuya actividad necesitará nuevos encargos para mantenerse. La intervención pública no se limita, por tanto, a satisfacer una necesidad militar inmediata: contribuye a crear las condiciones materiales para la expansión futura del sector. Las inversiones realizadas hoy dejan fábricas, tecnología, trabajadores especializados y cadenas de suministro que mañana necesitarán nuevos programas, contratos y mercados. De este modo, una decisión inicialmente presentada en términos de "seguridad", por muy difusos que sean los supuestos enemigos, contribuye también a consolidar una estructura productiva con intereses materiales propios en la continuidad de la demanda militar.
Por otra parte, no podemos olvidar que esta capacidad de intervención pública no se limita al impulso de la industria militar. Convive desde hace décadas con otro proceso mediante el cual determinadas actividades financiadas colectivamente han ido abriendo espacios crecientes a la gestión y al beneficio privados. Las externalizaciones, los conciertos y las privatizaciones parciales han convertido parcelas de servicios esenciales en mercados empresariales. En 2024, por ejemplo, alrededor del 10 % del gasto sanitario público —más de 10.000 millones de euros— se destinó a compras y conciertos con el sector privado.
Los mecanismos no son idénticos, pero permiten observar una misma cuestión de fondo: el Estado no se limita a recaudar y gastar, sino que organiza activamente las condiciones en las que determinados sectores pueden desarrollarse. Decide dónde concentra recursos, qué riesgos asume colectivamente, qué demanda garantiza y qué espacios quedan abiertos a la obtención de beneficios. Por eso sus decisiones económicas no son neutrales respecto de los intereses presentes en la sociedad. La cuestión no es únicamente cuánto interviene el Estado, sino en beneficio de qué actividades, bajo qué formas de propiedad y con qué consecuencias para la clase trabajadora.
De ahí surge una de las contradicciones más evidentes del momento económico español: la distancia entre unos indicadores macroeconómicos favorables y una realidad cotidiana mucho más difícil para amplias capas de la población. El PIB creció un 2,8 % en 2025 y el empleo aumentó, pero una cuarta parte de la población seguía en riesgo de pobreza o exclusión social, el 36,4 % no podía afrontar un gasto imprevisto y el 44,3 % de los jóvenes de entre 26 y 34 años continuaba viviendo con sus padres.
No hay una contradicción estricta entre ambas cosas. Una economía puede crecer mientras los beneficios de ese crecimiento se distribuyen de forma muy desigual. Por eso la vieja consigna de que "España va bien" sigue dejando pendiente la misma pregunta: ¿bien para quién? Más aún cuando el Estado demuestra una gran capacidad para movilizar recursos hacia determinados sectores mientras persisten dificultades básicas en vivienda y condiciones de vida.
Por eso la vieja consigna de que "España va bien" sigue dejando pendiente la misma pregunta: ¿bien para quién? Más aún cuando el Estado demuestra una gran capacidad para movilizar recursos hacia determinados sectores mientras persisten dificultades básicas en vivienda y condiciones de vida.
La dimensión internacional completa el cuadro. Conviene evitar los análisis que oponen mecánicamente la UE y la OTAN a unos supuestos "intereses españoles" únicos. La pertenencia a estas estructuras condiciona prioridades y establece compromisos, pero también crea oportunidades que aprovechan empresas y capitales asentados en España.
Según SIPRI, España concentró el 2,3 % de las exportaciones mundiales de grandes sistemas de armas entre 2021 y 2025: fue el décimo exportador del mundo y el cuarto de la Unión Europea. La industria militar española ocupaba, por tanto, una posición relevante antes de la actual aceleración del rearme. Existen jerarquías y dependencias evidentes, pero también una industria que compite en el mercado mundial y encuentra en la militarización europea nuevas posibilidades de expansión.
La OTAN y la Unión Europea contribuyen además a definir el marco de esa expansión. El acuerdo de La Haya de 2025 vinculó el aumento del gasto militar con el fortalecimiento de la base industrial de defensa y, en 2026, Bélgica le permitió a España desviarse de los límites ordinarios de gasto para aumentar la inversión militar. Los límites presupuestarios que durante años se presentaron como inevitables muestran así una considerable flexibilidad cuando cambia la prioridad política.
Los distintos procesos terminan encontrándose: el Estado moviliza recursos públicos, reduce riesgos y garantiza demanda; esa intervención amplía capacidades productivas que después se proyectan hacia mercados internacionales y generan nuevas oportunidades de negocio. Pero los costes y los beneficios no recaen sobre los mismos sujetos: la financiación y buena parte del riesgo se socializan, mientras una parte de los rendimientos queda en manos de empresas y propietarios privados. Frente al discurso ultraliberal del Estado mínimo y del libre mercado, la intervención estatal nunca desapareció.
El rearme vuelve a demostrar que el Estado conserva una enorme capacidad para movilizar recursos, orientar la producción y sostener sectores enteros cuando los considera estratégicos. La cuestión, por tanto, no es la presencia o ausencia del Estado, sino al servicio de qué intereses y prioridades se despliega esa capacidad. Y este punto también nos puede llevar a comprender ciertas alianzas internacionales que —si bien son jerárquicas— también son estratégicas no para un Estado en sentido abstracto, sino para los procesos de acumulación de una minoría concreta que se ve beneficiada de manera sistemática por el mismo.